


Sel Mağduru Araç Sahipleri Ne Yapmalı? Kasko ve Tazminat

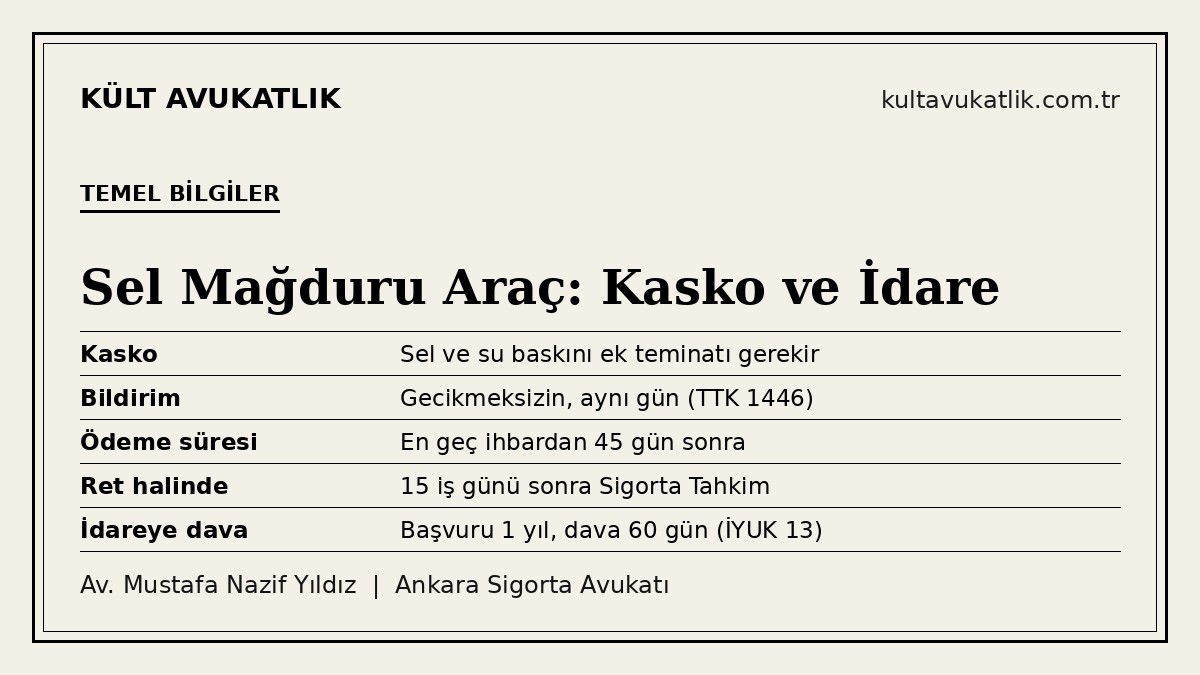
Sel mağduru araç sahipleri için ilk kural, motoru çalıştırmamaktır. Selde zarar gören aracın hasarını kasko öder. Ancak poliçede sel ve su baskını ek teminatı bulunmalıdır (Kasko Genel Şartları A.4.5). Zorunlu trafik sigortası ve DASK kendi aracınızın sel hasarını ödemez. Hasarı aynı gün sigortacıya bildirin (TTK m.1446). Sigortacı en geç ihbardan 45 gün sonra ödemekle yükümlüdür (TTK m.1427). Sigorta ödemezse önce şirkete yazılı başvuru yapılır. Kaskoda 15 iş günü içinde cevap gelmezse Sigorta Tahkim Komisyonu yolu açılır. Sigorta talepleri 2 yılda, her halde 6 yılda zamanaşımına uğrar. Kasko yoksa veya zarar tam karşılanmadıysa kusurlu idareye 1 yıl içinde yazılı başvuru yapılır. İdare 30 gün içinde cevap vermezse 60 gün içinde tam yargı davası açılır. Seyir halindeki araçta yol kaynaklı su hasarında ise adli yargı görevlidir.
Bir Gece Yağmur, Sabah Su İçinde Bir Araç
Gece boyunca yağmur yağdı. Sabah otoparka indiğinizde aracınızın kapı hizasına kadar suya gömüldüğünü gördünüz. Mazgallar tıkalı, sokak göle dönmüş. İlk refleksiniz kontağı çevirip aracı kurtarmak olabilir. Bu tek hareket, binlerce liralık bir hasarı sigortanın reddettiği bir motor hasarına çevirebilir.
Bu rehber, sel mağduru araç sahiplerinin ilk saatten itibaren atması gereken adımları anlatır. Kaskonun sel hasarını ne zaman ödediğini, sigortanın süresini ve ret halinde gidilecek yolları açıklar. Sigortanın karşılamadığı zarar için belediye veya su idaresinden nasıl tazminat isteneceğini de adım adım gösterir.
Sel Mağduru Araç Nedir? Hasarı Hangi Sigorta Öder?
Kasko Genel Şartları A.4.5
Sel teminatı ek teminattır
Sel mağduru araç, sel veya su baskını nedeniyle su altında kalan, sürüklenen ya da suyla hasar gören araçtır. Bu hasarı kural olarak kasko sigortası öder. Ancak sel ve su baskını kaskonun temel teminatında değildir. Kara Araçları Kasko Sigortası Genel Şartları bu zararı, ek sözleşmeyle kapsama alınabilecek haller arasında sayar (A.4.5).
Yani poliçenizin teminat tablosunda sel ve su baskını yazmıyorsa sigorta şirketi hasarı reddedebilir. Piyasadaki genişletilmiş kasko ürünlerinin çoğu bu teminatı içerir. Dar kapsamlı ve indirimli poliçelerde ise bulunmayabilir.
| Sigorta Türü | Aracınızın Sel Hasarını Öder mi? |
|---|---|
| Kasko (sel ve su baskını teminatı varsa) | Evet. Muafiyet ve özel şartlar saklıdır |
| Kasko (sel teminatı yoksa) | Hayır. Hasar teminat dışı sayılır |
| Zorunlu trafik sigortası | Hayır. Yalnızca sizin başkasına verdiğiniz zararı öder |
| DASK ve konut sigortası | Hayır. Binayı ve ev eşyasını kapsar, aracı kapsamaz |
| Filo veya işyeri poliçesi | Özel şartlara bağlıdır. Sel teminatı ve muafiyet ayrı düzenlenebilir |
Zorunlu trafik sigortasının sınırları için zorunlu trafik sigortası yazımıza bakabilirsiniz. Evinizdeki eşya da zarar gördüyse konut sigortası hasarı ve DASK yazılarımız yol gösterir. Kaskoya ilişkin genel çerçeve kasko sigortası uyuşmazlıkları yazımızda yer alır.
Aracım Selde Zarar Gördü: İlk 24 Saatte Ne Yapmalıyım?
İlk gün atılan adımlar iki işe yarar. Hem hasarın büyümesini önler hem de sigortaya ve gerekirse idareye karşı delil üretir. Aşağıdaki sırayı izleyin.
| Adım | Ne Yapmalısınız? | Neden? |
|---|---|---|
| 1. Motoru çalıştırmayın | Kontağı açmayın, marşa basmayın | Su almış motor çalıştırılırsa hidrolik kilitlenme oluşur. Sigorta bunu sürücü davranışı sayabilir |
| 2. Belgeleyin | Su seviyesini, sokağı, tıkalı mazgalları fotoğraf ve videoyla kaydedin | Hem hasarın selden doğduğunu hem idarenin kusurunu gösterir |
| 3. Aynı gün bildirin | Kasko şirketinin hasar hattına veya acenteye bildirim yapın, dosya numarasını not edin | Kanun gecikmeksizin bildirim ister (TTK m.1446) |
| 4. Tutanak alın | İtfaiye, zabıta, polis veya jandarmadan tutanak, muhtarlıktan yazı isteyin | Olayın tarihini ve yerini resmi kayda geçirir |
| 5. Çekiciyle taşıtın | Sigortanın yönlendirdiği çekici veya servisle hareket edin | Çekici ve otopark fişleri tazminat kalemidir |
| 6. Eksperi bekleyin | Eksper görmeden onarım ve parça değişimine izin vermeyin | Atılan parça, hasarın ispatını ortadan kaldırır |
Üç Hata
Sel mağduru araç sahiplerinin en sık yaptığı hatalar
1) Su altındaki yoldan geçmeye çalışmak veya suya girmiş aracı çalıştırmak. Sigorta şirketleri en çok bu gerekçeyle ödemeyi reddeder ya da indirim yapar. 2) Eksper gelmeden aracı tamire vermek ve eski parçaları attırmak.
3) Sigorta şirketinin önerdiği düşük tutarı içeren ibranameyi okumadan imzalamak. İbraname, kalan alacağınız için ileride ciddi bir engel oluşturabilir. Sosyal medyada olayı sigorta beyanınızla çelişen şekilde anlatmaktan da kaçının.
Pek çok kasko bilgilendirme formu, hasarın beş iş günü içinde bildirilmesini ister. Kanunun ölçüsü ise gecikmeksizin bildirimdir. En güvenli yol aynı gün bildirmek ve bildirimi yazılı kayda geçirmektir.
Sel Hasarı Kasko Öder mi? Poliçede Bakılacak 7 Yer
Sel hasarı kasko öder mi sorusunun cevabı, genel şartlardan çok poliçenizin teminat tablosunda ve özel şartlarındadır. Poliçenizi açın ve şu yedi noktaya tek tek bakın.
| Poliçede Bakılacak Yer | Neden Önemli? |
|---|---|
| Sel ve su baskını teminatı | Teminat tablosunda yoksa hasar teminat dışı sayılır |
| Motora su girmesi hükmü | Mekanik ve elektrik arızaları ancak teminat kapsamındaki bir olaydan doğmuşsa ödenir (A.4.15). Bazı poliçeler suya girmiş aracın çalıştırılmasından doğan motor hasarını hariç tutar |
| Muafiyet | Muafiyet tutarı size kalır. Bu kısım için idareye başvuru yolu açıktır |
| Araç değeri ve pert hükmü | Ödemenin rayiç değere mi poliçe değerine mi göre yapılacağını belirler |
| Anlaşmalı servis ve parça şartı | Anlaşmasız serviste yapılan onarımda ödeme sınırlanabilir |
| İkame araç ve çekici teminatı | Araç serviste kaldığı sürede ikame araç hakkınızı gösterir |
| Poliçe süresi ve araç bilgisi | Selin poliçe süresinde olduğu, plaka ve şasi bilgisinin doğru olduğu tartışmasız olmalıdır |
Kasko Genel Şartları A.4.15
Hidrolik kilitlenme tartışması
Sel suyu motora tek başına girdiyse oluşan motor hasarı, sel teminatının doğal sonucudur. Sigorta şirketi ise genellikle hasarın aracın çalıştırılmasından doğduğunu ileri sürer. Bu iddiayı kanıtlaması gereken taraf kural olarak sigorta şirketidir.
Bu yüzden olayın akışını gösteren fotoğraflar, çekici kaydı ve servis raporu belirleyicidir. Aracın kontağının hiç açılmadığı kayıtla ispatlanabiliyorsa ret gerekçesi zayıflar. Hangi hallerin gerçekten teminat dışı sayıldığını sigortada teminat dışı haller yazımızda ayrıntılı anlattık.
Onarım masrafı aracın değerine yaklaşırsa araç pert sayılır. Rayiç değerin nasıl belirlendiğini pert araç tazminatı yazımızda bulabilirsiniz. Onarılsa bile aracın piyasa değeri düşüyorsa araç değer kaybı ayrı bir kalem olarak gündeme gelir.
Avukata Sor
Selde zarar gören aracınız için ret, düşük ödeme veya idareye başvuruda süreler dolmadan avukata danışın.
Sigortaya Başvuru, Ödeme Süresi ve Zamanaşımı
Hasar öğrenildiği anda sigortacıya bildirilir. Sigortacı ise en geç ihbardan 45 gün sonra ödemekle yükümlü hale gelir. Süreler 6102 sayılı Türk Ticaret Kanunu’nun sigorta hükümlerinde açıkça düzenlenmiştir.
| Aşama | Kural | Dayanak |
|---|---|---|
| Hasarın bildirilmesi | Gecikmeksizin. Geç bildirim tazminatı artırmışsa kusura göre indirim yapılır. Sigortacı olayı zaten öğrenmişse indirim yapamaz | TTK m.1446 |
| Ödeme zamanı | Belgeler verilip araştırma bitince ve her halde ihbardan 45 gün sonra muaccel olur | TTK m.1427/2 |
| Uzayan araştırma | Araştırma ihbardan itibaren 3 ayda bitmezse hasarın en az yüzde ellisi avans olarak ödenir | TTK m.1427/3 |
| Temerrüt | Ödeme günü gelen tazminatı ödemeyen sigortacı ihtara gerek olmadan temerrüde düşer | TTK m.1427/4 |
| Zamanaşımı | Muacceliyetten itibaren 2 yıl, her halde selin yaşandığı tarihten itibaren 6 yıl | TTK m.1420 |
Başvuruda sigorta şirketi genellikle ruhsat, ehliyet, poliçe, fotoğraflar, tutanaklar ve banka bilgisi ister. Eksper raporu düzenlenince bir örneğini mutlaka isteyin. Ödeme tutarına itirazınız bu rapor üzerinden yapılır. Rapora nasıl itiraz edileceğini ekspertiz raporuna itiraz yazımız anlatır.
TTK m.1427/4
Geciken ödemede faiz kendiliğinden işler
Sigortacı 45 günlük süre dolduğu halde ödeme yapmadıysa ayrıca ihtar çekmenize gerek yoktur. Temerrüt faizi kendiliğinden işlemeye başlar.
Faizin türü ve başlangıcı için sigorta tazminatında faiz ve temerrüt yazımıza bakın. İki yıllık zamanaşımı süresinin nasıl hesaplandığını ise sigorta davasında zamanaşımı yazımızda bulabilirsiniz.
Sigorta Ödemezse veya Eksik Öderse: Tahkim ve Tüketici Yolu
Sigorta şirketi hasarı reddettiyse veya eksper tutarı gerçek zararı karşılamıyorsa üç yol vardır. Şirkete yazılı başvuru, Sigorta Tahkim Komisyonu ve tüketici yargısı. Seçeceğiniz yol, sonraki yolları da etkiler.
| Yol | Ne Zaman? | Bilmeniz Gereken |
|---|---|---|
| 1. Şirkete yazılı başvuru | İlk adım | Talep tutarı ve gerekçe yazılır. Servis faturası, bağımsız ekspertiz ve fotoğraflar eklenir |
| 2. Sigorta Tahkim Komisyonu | Şirket reddederse veya 15 iş günü içinde cevap vermezse | Hakem en geç 4 ayda dosya üzerinden karar verir |
| 3. Tüketici Hakem Heyeti veya mahkeme | Bireysel kaskolarda | Tüketici mahkemesinden önce arabulucuya başvuru dava şartıdır (6502 s.K. m.73/A) |
5684 sayılı Kanun m.30
Tahkimin kuralları
Sigorta Tahkim Komisyonu, Sigortacılık Kanunu’na dayanan bir uyuşmazlık çözüm sistemidir. Başvuru için şirkete başvurmuş olmanız ve talebin reddedildiğini belgelemeniz gerekir. Kasko gibi sigortalarda şirket 15 iş günü içinde cevap vermezse bu da yeterlidir.
Hakemler duruşma yapmaz ve yalnızca dosyadaki belgelerle karar verir. Kanundaki parasal sınırın üzerindeki kararlara bildirimden itibaren 10 gün içinde itiraz edilebilir. Talebi reddedilen taraf aleyhine, tarifedeki vekalet ücretinin beşte biri oranında vekalet ücretine hükmedilir. Aynı uyuşmazlık mahkemeye veya Tüketici Hakem Heyetine taşınmışsa Komisyona başvurulamaz.
Başvurunun ön şartı için sigorta şirketine başvuru şartı ve 15 günlük cevap süresi yazılarımıza bakın. Komisyon süreci Sigorta Tahkim Komisyonu başvurusu yazımızda anlatılır. Hakem kararına itiraz için itiraz hakem heyeti yazımıza bakın.
Ret kararında kasko hasar reddine itiraz yazımız yol gösterir. Düşük ödemede sigorta eksik ödeme itirazı yazımıza bakın. Tüketici yolu ise sigortada tüketici hakem heyeti yazımızda ele alınır.
Sel Mağduru Araç Sahipleri İçin İdareye Başvuru ve Tam Yargı Davası
Kaskonuz yoksa, poliçede sel teminatı bulunmuyorsa veya sigorta zararın bir kısmını ödemediyse sorumlu idareden tazminat isteyebilirsiniz. Bunun ön şartı, dava açmadan önce idareye yazılı başvuru yapılmasıdır. Dayanak 2577 sayılı İdari Yargılama Usulü Kanunu’nun 13. maddesidir.
Hizmet Kusuru
İdare selden değil, önlem almamaktan sorumludur
İdare yağmurun kendisinden sorumlu tutulmaz. Selin zararını önleyecek kamu hizmetini gereği gibi yürütmemesinden sorumludur. En sık kusurlar şunlardır: yetersiz yağmur suyu kanalı, temizlenmemiş mazgal, ıslah edilmemiş dere ve uyarı yapılmaması.
İdarenin en güçlü savunması mücbir sebeptir, yani yağışın olağanüstü ve önlenemez olduğudur. Bu savunmayı aşmak için bölgede daha önce de su baskını yaşandığını ve şikayetlere rağmen önlem alınmadığını gösterin. Aynı yağışta altyapısı yeterli bölgelerde zarar oluşmadığı da güçlü bir delildir.
| Ankara’da İdare | Sorumlu Olduğu Alan |
|---|---|
| ASKİ Genel Müdürlüğü | Yağmur suyu ve kanalizasyon şebekesi |
| Ankara Büyükşehir Belediyesi | Büyükşehir yolları, alt geçitler, ana arterlerde su birikmesi |
| İlçe belediyesi | İlçe yolları, mazgal temizliği, imar ve yapılaşma izinleri |
| DSİ Bölge Müdürlüğü | Taşkın koruma tesisleri ve sorumluluğundaki dere yatakları |
| Karayolları Bölge Müdürlüğü | Devlet ve il yolları ile bunların drenajı |
| Aşama | Süre | Dayanak |
|---|---|---|
| İdareye yazılı başvuru | Zararı öğrenmeden itibaren 1 yıl, her halde olaydan itibaren 5 yıl | İYUK m.13/1 |
| İdarenin cevabı | 30 gün içinde cevap verilmezse istek reddedilmiş sayılır | İYUK m.13/1 |
| Tam yargı davası | Ret tebliğinden veya 30 günün bitiminden itibaren 60 gün | İYUK m.7, m.13 |
Sorumluluk birden fazla idare arasında paylaşılabilir. Bu yüzden başvuruyu kusuru bulunabilecek idarelerin tamamına aynı içerikle yapın. Dilekçede olay tarihi, yer, araç, zarar kalemleri ve tutarı ile kusuru gösteren olgular yer alsın. Süreler hak düşürücüdür ve 60 günlük dava süresi kaçarsa dava esastan incelenmez.
TTK m.1472
Sigorta ödedikten sonra idareye başvurabilir miyim?
Evet, ama yalnızca sigortanın karşılamadığı kısım için. Sigorta şirketi ödediği tutar kadar sizin yerinize geçer ve idareye kendisi rücu eder.
Muafiyet, değer kaybı ve ikame araç gideri gibi kalemler için ise başvuru hakkınız devam eder. Ayrıntı için sigortacının halefiyet hakkı ve sigorta rücu davası yazılarımıza bakabilirsiniz.
Hangi Mahkeme Bakar? Belgeler ve Avukat Desteği
Yargı yolu, aracın olay anında nerede olduğuna göre değişebilir. Park halindeki aracın dere taşması veya kanalizasyon yetersizliği yüzünden su altında kalması, idarenin hizmet kusuruna dayanır. Bu davalar kural olarak idare mahkemesinde tam yargı davası olarak görülür.
Uyuşmazlık Mahkemesi, E.2025/318, K.2025/494, 07.07.2025
Seyir halindeki araçta adli yargı
Olayda davacının aracı Üsküdar’da seyir halindeyken yoldaki su birikintisine girmiş ve hasar görmüştü. Davacı belediyeden tazminat istedi. Uyuşmazlık Mahkemesi, Karayolları Trafik Kanunu m.110’a dayanarak adli yargıyı görevli saydı.
Karar oy çokluğuyla verildi. Yani trafikte seyir halindeki araçta yol kaynaklı su hasarı, idare mahkemesinde değil adli yargıda dava edilir. Yanlış yargı yolu zaman kaybettirir. Adli yargıda dava görev yönünden reddedilirse idari yargıda ayrıca idareye başvuru şartı aranmaz (İYUK m.13/2).
Sigorta şirketine karşı davada sigorta tazminat davasında görevli mahkeme yazımız yol gösterir.
| Görüşmeye Gelirken Yanınızda Bulunsun |
|---|
| Kasko poliçesi ve özel şartlar (sel teminatı, muafiyet, pert hükmü) |
| Araç ruhsatı ve ehliyet |
| Sel anına ait fotoğraf ve videolar |
| İtfaiye, zabıta, polis veya jandarma tutanağı ve muhtarlık yazısı |
| Hasar ihbar kaydı, eksper raporu ve sigorta yazışmaları |
| Servis ön ekspertiz raporu, onarım faturaları, çekici ve otopark fişleri |
| Bölgedeki önceki su baskınlarına ilişkin haber, şikayet veya CİMER başvuruları |
| Meteoroloji Genel Müdürlüğünden alınacak yağış raporu |
Avukat desteği hangi aşamada gerekir? Hak kayıpları çoğunlukla ilk günlerde ve ilk yazışmalarda doğar. Destek en çok ibraname imzalanmadan önce, eksper raporuna itiraz edilirken ve tahkim dilekçesi hazırlanırken işe yarar. İdareye başvuruda muhatap idarelerin ve zarar kalemlerinin seçimi, yargı yolunun belirlenmesi de aynı önemdedir. Sigorta uyuşmazlıkları için Ankara sigorta avukatı, idareye karşı davalar için idare hukuku avukatı sayfalarımızı inceleyebilirsiniz.
Sel Mağduru Araç Sahipleri İçin Sigorta ve İdare Hukuku Desteği
Kasko reddi, tahkim başvurusu ve idareye karşı dava kısa sürelere bağlıdır. Selde zarar gören aracınız için Ankara sigorta avukatı ile iletişime geçebilirsiniz.
Uyarı: Bu yazı genel bilgilendirme amacıyla hazırlanmıştır, hukuki danışmanlık yerine geçmez. Avukatlık hizmeti ve danışmanlık ücretlidir. Ücretler TBB Avukatlık Asgari Ücret Tarifesi altında olmamak üzere belirlenir.
Sık Sorulan Sorular
Sel mağduru araç sahipleri ilk ne yapmalı?
Motoru çalıştırmayın ve aracı fotoğraf ve videoyla belgeleyin. Aynı gün kasko şirketine bildirim yapın ve dosya numarasını not edin. İtfaiye, zabıta veya muhtarlıktan resmi kayıt alın ve eksper görmeden aracı tamire vermeyin.
Kasko sel hasarını her zaman karşılar mı?
Hayır. Sel ve su baskını kaskonun temel teminatında değildir, ek teminatla kapsama alınır (Kasko Genel Şartları A.4.5). Poliçenizin teminat tablosunda sel ve su baskını yazıp yazmadığına bakmanız gerekir.
Sel suyundan sonra motoru çalıştırdım, sigorta öder mi?
Su almış motorun çalıştırılması hidrolik kilitlenmeye yol açar. Sigorta şirketi hasarın selden değil sürücü davranışından doğduğunu ileri sürerek ret veya indirim yapabilir. Sonuç, poliçenin özel şartlarına ve olayın akışına göre belirlenir.
Kaskom yok. Belediyeden tazminat alabilir miyim?
Zarar, belediyenin veya su idaresinin altyapı hizmetindeki kusurundan doğduysa alabilirsiniz. Önce idareye yazılı başvuru yapılır (İYUK m.13). İstek reddedilir veya 30 gün içinde cevap verilmezse 60 gün içinde tam yargı davası açılır.
Sigorta şirketi ne kadar sürede ödemek zorunda?
Tazminat, belgeler verilip araştırma bitince ve her halde ihbardan 45 gün sonra muaccel olur (TTK m.1427). Araştırma 3 ayda bitmezse hasarın en az yarısı avans ödenir. Ödemeyen sigortacı ihtara gerek olmadan temerrüde düşer.
